从制造到“智造” 美妆巨头收购合资工厂背后的研发转型逻辑
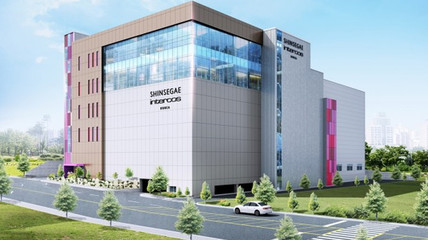
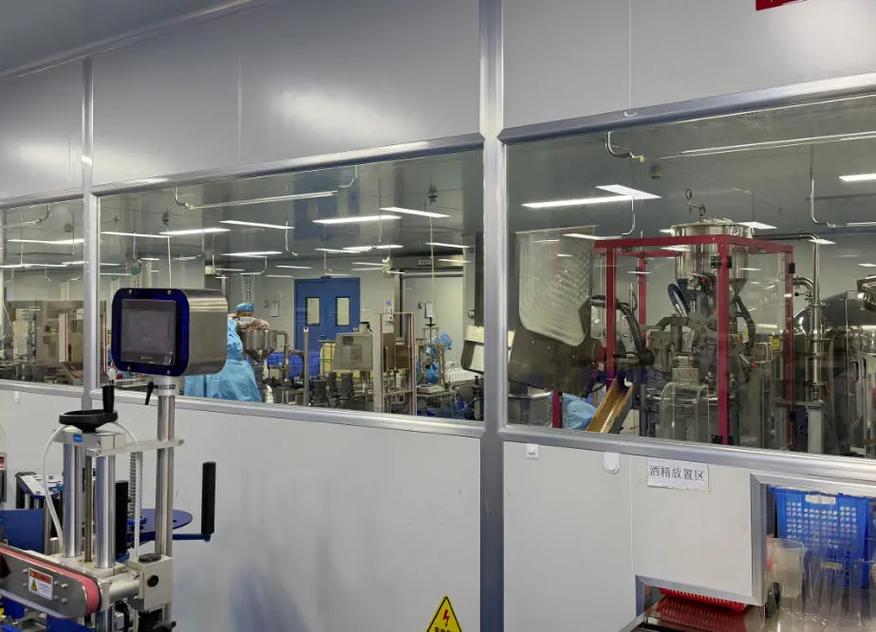
全球美妆产业迎来一则具有象征意义的信号:雅诗兰黛与欧莱雅的化妆品供应商宣布收购其位于韩国的合资工厂,并计划将这座原本承担生产功能的工厂全面转型为研发中心。这一举措并非孤立的商业行为,而是全球美妆产业链从“制造驱动”向“研发驱动”深刻变革的缩影,尤其凸显了韩国作为美妆创新策源地的战略价值。\n\n一、事件本质:从产能布局到创新前哨\n\n与过去外资企业在中国、东南亚等地大规模兴建工厂以满足区域市场需求不同,此次收购并转型的核心逻辑在于“贴近创新源头”。韩国美妆产业以其极快的趋势迭代能力、对活性成分的激进探索以及成熟的ODM/OEM生态闻名全球。供应商将合资工厂转为研发中心,意味着其不再满足于按配方代工,而是希望深度介入前端配方设计、原料筛选与功效验证。简言之,这座工厂的未来不是“生产多少支精华”,而是“定义下一款爆款精华”。\n\n二、双巨头的战略算盘:隐性控制与敏捷响应\n\n对雅诗兰黛与欧莱雅而言,供应商的这一动作具有双重利好。通过供应商的研发中心,两大集团能够在不直接拥有工厂的情况下,获得更前置的韩国本土创新洞察——从发酵技术到植萃防腐体系,从水光肌底妆到敏感肌修护,韩妆的许多细分赛道往往领先欧美市场2-3年。研发中心化可以降低对单一制造产能的依赖,在贸易摩擦、关税波动或疫情冲击时,更快调整供应链路径。雅诗兰黛近年来在亚太区业绩承压,急需韩国式“快创新”重振旗鼓;欧莱雅则早已通过收购韩国品牌(如3CE、 Dr.G)尝到甜头,进一步将研发触角深入供应链底层。\n\n三、韩国化妆品产业的“角色升级”\n\n这一事件对韩国本土产业同样意味深长。过去,韩国工厂多扮演“代工执行者”角色,利润薄、可替代性强。如今,当国际巨头的供应商主动将工厂转化为研发中心,实际上是承认了韩国在配方工程、皮肤科学与人种适配性研究方面的领先地位。这会带动更多高端研发岗位、专利许可收入以及人才回流。但挑战亦存:研发中心若仅服务于外部品牌,可能加剧韩国本土中小企业与外资佣金之间的矛盾,甚至引发“技术空心化”担忧——即韩国输出的核心创意被海外品牌快速商业化后反攻韩国市场。\n\n四、对全球美妆供货模式的启示\n\n从拼规模生产转向拼研发下产,这一逻辑并非美妆独有,但美妆行业因其对时尚趋势、肤感体验和成分故事的极度敏感,格外依赖研发前后端的紧密咬合。传统供货模式中,研发—生产—品牌三者割裂,反馈周期长达18-24个月。转型为研发中心后,供应商可让实验室配方师与主流品牌团队、消费者洞察数据形成周级互动闭环,将新品上市周期压缩至韩国头部企业水平的3-6个月。其他区域的供应商——尤其是中国长三角、珠三角的代工集团——也可能跟进此路线:不是卖掉工厂,而是将已建产能的第二层、第三层功能翻新为“现场研发层”。\n\n五、冷思考:转型的隐忧与长期考验\n\n研发中心并不自动等于创新引擎。真正的难点在于三方面:其一,文化上的吸收——将工厂催单式的管理风格转化为实验室试错式风格,矛盾剧烈;其二,信息安全——同一研发中心是否可同时为两个竞争品牌(欧莱雅与雅诗兰黛供应链多有重叠)提供敏感配方?知识隔离机制将比设备投资更贵重;其三,法律上的定价——供应商研发出的新型成膜剂或香精包裹技术,其知识产权归属与许可费率将取代加工费成为新的谈判耗材场。如果合作框架不清,一次失败的委托交付可能导致十次审核严冬。\n\n****\n\n美妆产业的终极战场正变浅,前移至实验室的六孔板与柔性供应链的微调按键之上。雅诗兰和欧莱雅的中间并购引发的这次转型,不过是一个明确信号:韩国作为化妆品研发策源地而无法作为廉价产园区了。下一阶段,头部竞争不再是购买某座单一工厂,而是创造“创造力黏一点”的链条——就在泡沫虽沫的前端。所谓智造,不是造大,首先不特遣。
如若转载,请注明出处:http://www.shenaishangcheng.com/product/42.html
更新时间:2026-10-30 16:38:50